郭侃·热点里的生意经 · 第 026 期
郭侃 026|安踏买下彪马近三成股权成第一大股东:这笔钱买的不是控制权|热点里的生意经
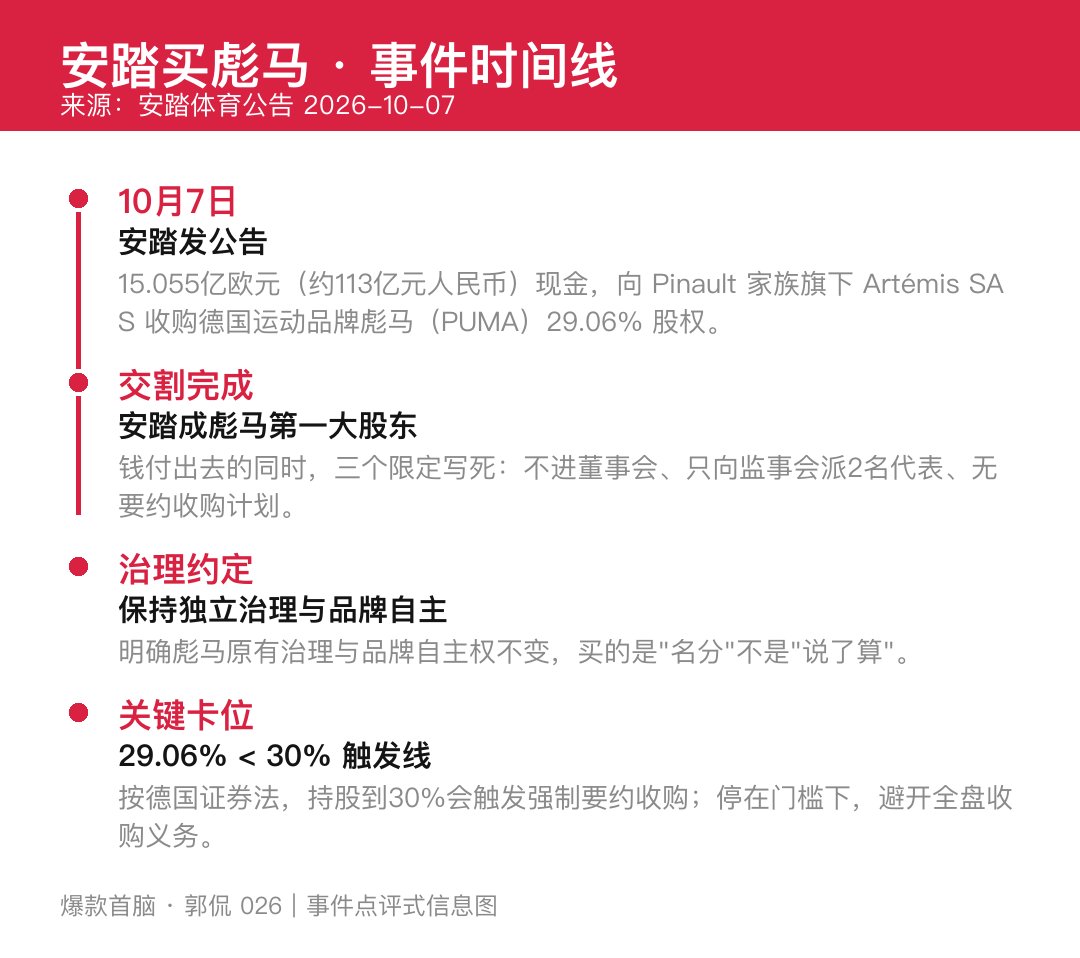
10月7日,安踏体育发公告:用15.055亿欧元(约合113亿元人民币)现金,向Pinault家族旗下的Artémis SAS,买下德国运动品牌彪马(PUMA)29.06%的股权。交易交割完成,安踏成了彪马第一大股东。钱付出去的同时,安踏在公告里把三个限定写死了:不进董事会、只向监事会派2名代表、没有要约收购计划,并且明确保持彪马的独立治理和品牌自主权。按公告口径,这113亿买的是「第一大股东」的名分,不是「说了算」的权力。
把数字拆开看。据公告,这笔交易已经拿到所有相关监管批准,满足惯常交割条件。29.06%这个数卡得很准,按德国证券法,持股到30%就会触发强制要约收购义务,安踏停在门槛底下,既坐上第一大股东的位置,又不用背上全盘收购的成本和义务。丁世忠把这次出手叫做「价值投资」,说「看彪马已经10年」。协同的落点也讲清楚了:把中国的DTC(直营)渠道、供应链、渠道网络打通,再把安踏主品牌和亚玛芬(Amer Sports)的运营经验搬过去。
所以这一期我不聊「中国品牌又赢了」,只聊一件事:花掉这么大一笔钱,却拿不到控制权,这笔买卖到底怎么算才不亏。
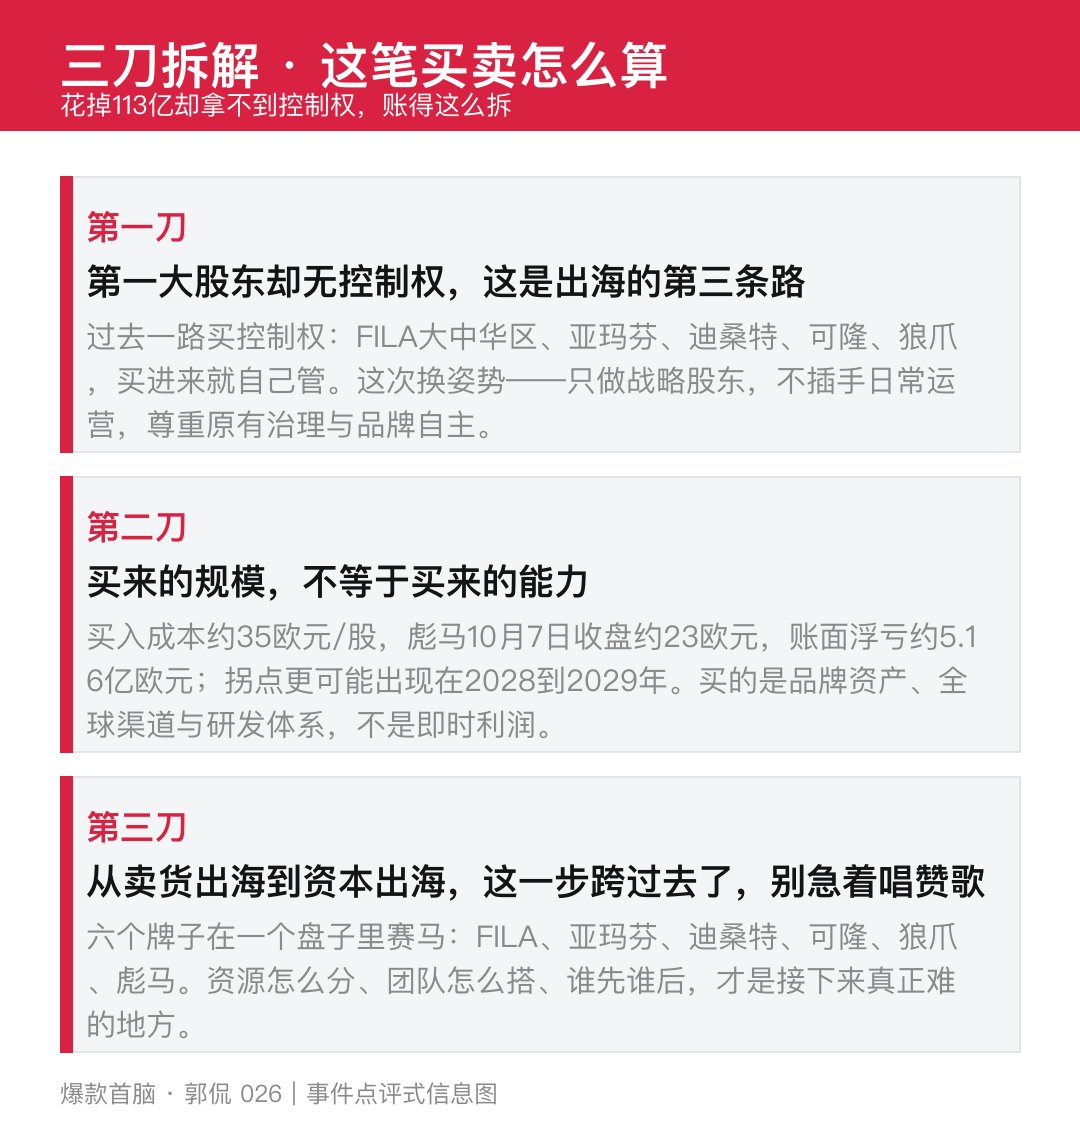
第一刀:第一大股东却无控制权,这是出海的第三条路。 安踏过去的打法是一路买控制权:FILA(斐乐)大中华区、亚玛芬(始祖鸟母公司)、迪桑特、可隆、狼爪,买进来就自己管。这次换了姿势:只做战略股东,不插手日常运营,尊重彪马原有的治理和品牌自主。生意经在这儿:全球化走到今天,「买下来自己干」不再是必选项,「在有限控制下盘活一个国际品牌」开始变成可选项。代价是,支持转型和尊重独立之间的分寸,得长期拿捏,你出的钱、提的建议,对方可以不听。
第二刀:买来的规模,不等于买来的能力。 据公开披露,安踏这次买入成本约35欧元/股,而彪马10月7日收盘价约23欧元,账面浮亏约5.16亿欧元。彪马的经营面也还在收缩:据其财报,二季度营收同比下滑9.7%(16.91亿欧元),大中华区只微增0.9%,是少数还在正增长的区域,但基数不大。据摩根大通的判断,彪马2027年难有可观利润,拐点更可能出现在2028到2029年。也就是说,据公开披露的口径,这笔对价买的是品牌资产、全球渠道和研发体系,不是即时的利润。资本出海比卖货出海杠杆更大,风险也更大,卖货亏的是库存,买公司亏的是时间。
第三刀:从卖货出海到资本出海,这一步确实跨过去了,但别急着唱赞歌。 从泉州起家的安踏,最早给人家做代工、赚价值链底部的加工费,后来一双鞋卖到全球,如今开始用资本去配置全球的研发、渠道和供应链。方向没错,可产能和渠道之外,真正的考验是并购之后的整合能力:FILA、亚玛芬、迪桑特、可隆、狼爪、彪马,六个牌子在一个盘子里赛马,资源怎么分、团队怎么搭、谁先谁后,才是接下来真正难的地方。
三刀合一块就一句话:花钱能买到席位、买到品牌、买到时间,买不到的是经营能力,那东西只能自己长出来。
你能抄走的三招。
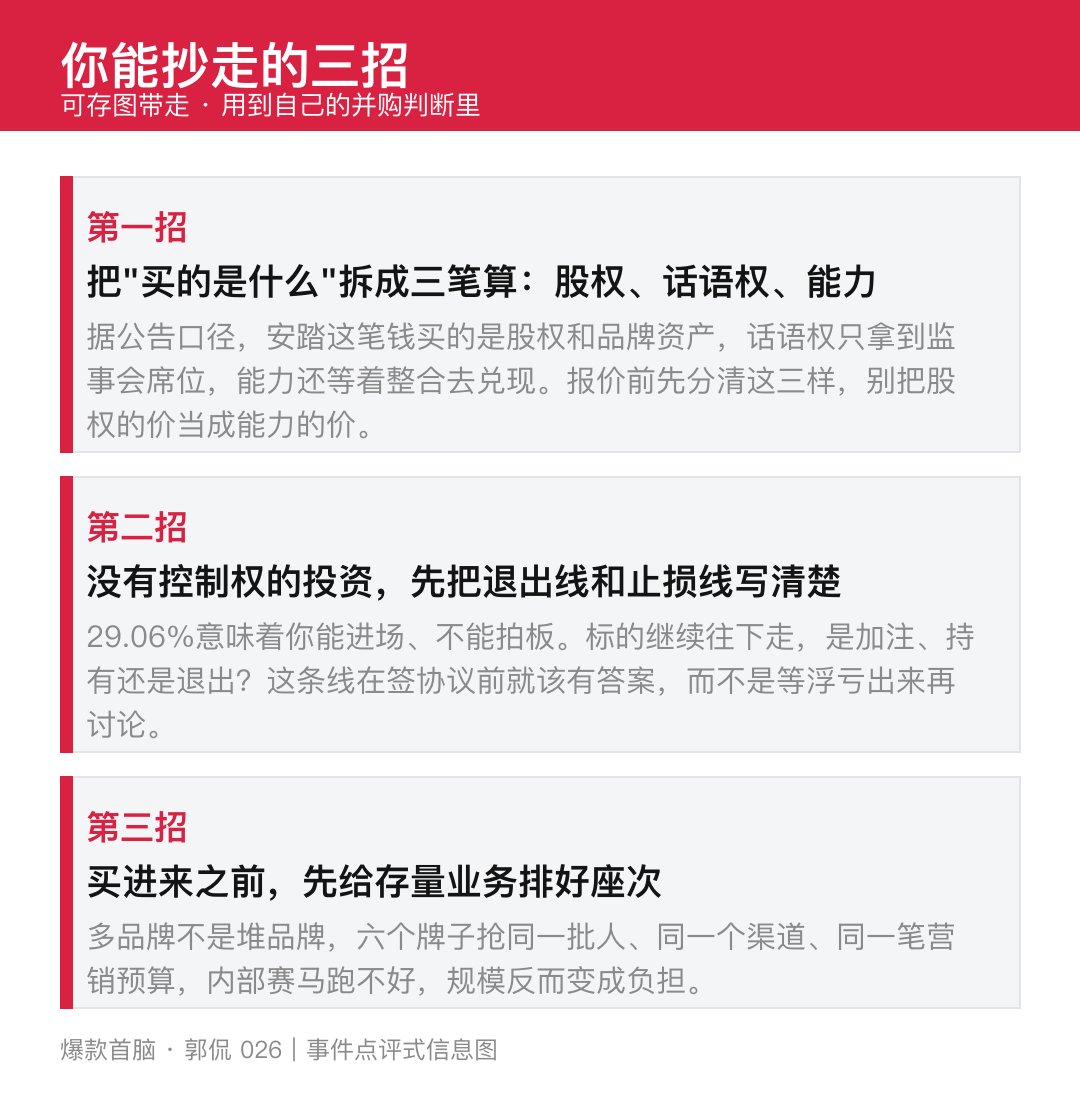
第一招:把「买的是什么」拆成三笔算:股权、话语权、能力。据公告口径,安踏这笔钱买的是股权和品牌资产,话语权只拿到监事会席位,能力还等着整合去兑现。报价之前先分清这三样,别把股权的价当成能力的价。
第二招:没有控制权的投资,先把退出线和止损线写清楚。据公告,29.06%意味着你能进场、不能拍板。标的继续往下走的时候,你是加注、持有还是退出?这条线在签协议之前就该有答案,而不是等浮亏出来再讨论。
第三招:买进来之前,先给存量业务排好座次。多品牌不是堆品牌,六个牌子抢同一批人、同一个渠道、同一笔营销预算,内部赛马跑不好,规模反而变成负担。
安踏这一手,赢在敢买,也难在买完之后。对中国企业来说,从卖货出海到资本出海这一步已经迈出去了,接下来比的是谁能把买来的品牌真正经营好。
——郭侃 · 第 026 期 | 爆款首脑郭佳成